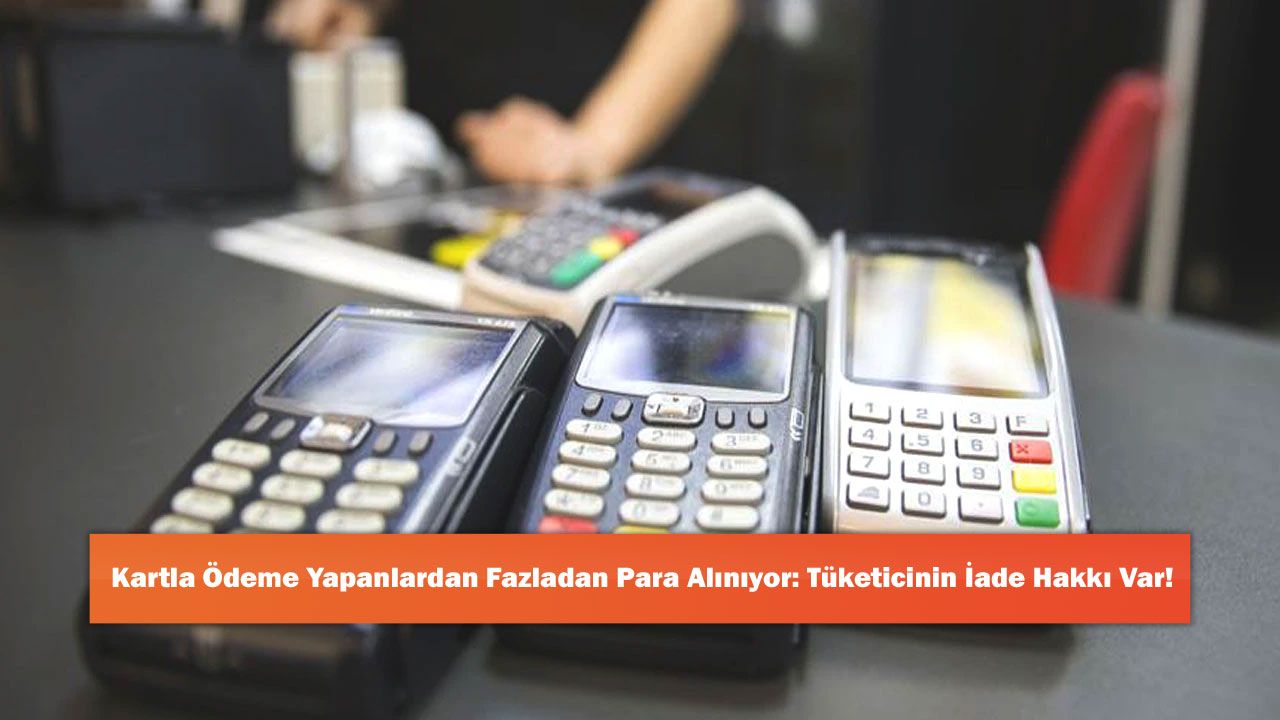
Son dönemde Türkiye genelindeki pek çok perakende işletmede, vatandaşların alışverişlerini kredi kartıyla gerçekleştirmek istemesi durumunda karşılaştıkları ek ücret talepleri ciddi bir ticari ve hukuki tartışma konusu haline geldi. Market alışverişlerinden giyim mağazalarına, oto servis hizmetlerinden kuaför salonlarına kadar geniş bir yelpazede faaliyet gösteren bazı esnaflar, bankaların kestiği POS komisyonlarını doğrudan tüketicilere yansıtma eğilimi gösteriyor. Kimi işletmeler bu durumu ödeme aşamasından hemen önce müşteriye sözlü olarak bildirirken, kimileri ise herhangi bir bilgilendirme yapmaksızın fiş veya fatura tutarına bu bedeli ilave ediyor. Bu durum, günlük alışverişlerinde nakit taşımayan ve dijital ödeme yöntemlerini tercih eden milyonlarca vatandaşı mağdur ederken, tüketici örgütleri ve hukuki merciler bu uygulamanın tamamen kanun dışı olduğunu vurguluyor.
Tüketicilerin günlük yaşamda sıklıkla karşılaştığı bu haksız uygulamalar, alışveriş alışkanlıklarını da olumsuz yönde etkiliyor. Vatandaşlar, kart kullanımının bir ayrıcalık değil modern ticaretin temel bir ödeme aracı olduğunu belirterek esnafın bu tutumuna tepki gösteriyor. Özellikle büyük şehirlerdeki alışveriş merkezlerinden mahalle aralarındaki küçük esnafa kadar pek çok noktada yaşanan bu gerginlik, tüketicilerin haklarını arama konusunda daha bilinçli hareket etmesini zorunlu kılıyor. Hukukçular ve tüketici hakları savunucuları, işletmelerin banka masraflarını müşteriden tahsil etme gibi bir yetkisinin bulunmadığını, yapılan her kesintinin hukuka aykırı olduğunu net bir şekilde ifade ediyor.
Haksız Tahsil Edilen Ücretlerin Faiziyle Geri Alınması Mümkün
Tüketici Konfederasyonu yetkilileri, kredi kartıyla yapılan işlemlerde POS komisyonu, hizmet bedeli, vergi katkısı veya benzeri bahanelerle istenen ilave ödemelerin ticari ahlaka ve tüketici mevzuatına kesinlikle aykırı olduğunu belirtiyor. Bu tür gayriresmi kesintilere maruz kalan vatandaşların paralarını yakmaktan vazgeçmemesi gerekiyor. Yapılan yasal incelemelere göre, haksız yere tahsil edilen her kuruş, ödemenin yapıldığı tarihten itibaren işleyecek yasal faiziyle birlikte tüketicinin hesabına iade edilebiliyor. Bu durum, esnafın maliyetlerini müşteriye yıkma alışkanlığının önüne geçmek adına çok kritik bir caydırıcılık unsuru oluşturuyor.
Ödenen haksız farkın geri alınabilmesi için vatandaşların ellerindeki belgeleri titizlikle muhafaza etmesi büyük önem taşıyor. Alışveriş sonrasında verilen fişler, faturalar veya kredi kartı ekstreleri, hukuki süreçlerde en büyük delil niteliğini taşıyor. İşletmenin ek ücreti fişe yansıtmadığı ve nakit olarak elden talep ettiği durumlarda ise tüketicilerin bu durumu belgeleyecek kanıtlar araması veya o işletmeden alışveriş yapmaktan kaçınması öneriliyor. Uzmanlar, faiziyle geri alınan tutarların sadece bireysel bir kazanç olmadığını, aynı zamanda piyasadaki haksız rekabeti ve tüketici mağduriyetlerini engelleyen toplumsal bir zafer niteliği taşıdığının altını çiziyor.
Tüketici Hakem Heyetleri Ve Yasal Başvuru Yolları Detayları
Ek ücret ödemek zorunda bırakılan tüketicilerin haklarını arayabilmesi için devlet tarafından kurulmuş son derece pratik ve ücretsiz mekanizmalar bulunuyor. Mağdur olan vatandaşlar, ellerindeki alışveriş belgesi veya fatura ile birlikte ikamet ettikleri bölgedeki Tüketici Hakem Heyeti'ne doğrudan başvuru yapabiliyor. Bunun yanı sıra e-Devlet kapısı üzerinde yer alan Tüketici Bilgi Sistemi ekranı üzerinden de tamamen dijital ortamda, evrak masrafı yapmaksızın süreç başlatılabiliyor. Bu başvurular için herhangi bir avukat tutma zorunluluğu bulunmuyor; vatandaşlar kendi haklarını bizzat kendileri savunarak sonuç alabiliyor.
Başvuruların olumlu ve hızlı bir şekilde sonuçlanabilmesi için sunulan delillerin eksiksiz olması gerekiyor. Etiket fiyatı ile kasada çekilen tutar arasındaki uyumsuzluğu gösteren banka ekstresi veya pos slipi, hakem heyetlerinin karar verirken dikkate aldığı en temel unsurlardır. Tüketicilerin alışveriş esnasında bu tür sürpriz bedellerle karşılaştıklarında sessiz kalmamaları ve hak arama özgürlüklerini sonuna kadar kullanmaları tavsiye ediliyor. Sürecin sonunda haklı bulunan tüketicilerin parası yasal faiziyle iade edilirken, işletmeler hakkında da resmi idari süreçlerin önü açılmış oluyor.
İşletmeler İçin Ağır Yaptırımlar Ve Banka Sözleşmelerinin Feshi
Kredi kartına ek komisyon yansıtan işletmeler sadece tüketici nezdinde değil, aynı zamanda finansal kuruluşlar ve bakanlık nezdinde de çok ciddi yaptırımlarla karşı karşıya kalıyor. Uzman hukukçular, bu tür usulsüzlükler yapan esnafın ilgili bankalarla imzaladıkları üye iş yeri sözleşmelerinin tek taraflı olarak feshedilebileceğini belirtiyor. Sözleşmesi feshedilen bir işletme, kanuni süreler boyunca başka hiçbir bankadan yeni bir POS cihazı temin edemiyor ve bu durum ticari faaliyetlerini neredeyse durma noktasına getiriyor. Ticaret Bakanlığı da bu eylemleri haksız ticari uygulama kapsamında değerlendirerek işletmelere yüksek meblağlarda idari para cezaları uyguluyor.
Tüketiciler yalnızca hakem heyetlerine gitmekle kalmayıp, aynı zamanda ek ücret talep eden işletmeyi POS cihazının bağlı olduğu bankaya şikayet etme hakkına da sahip bulunuyor. Bankalar, gelen bu şikayetler üzerine üye iş yerlerini denetliyor ve kurallara uymayanlar hakkında gerekli cezai işlemleri hayata geçiriyor. Ayrıca Cumhurbaşkanlığı İletişim Merkezi ve Ticaret Bakanlığı şikayet hatları üzerinden de bu gibi durumlar anında bildirilebiliyor. Taksitli alışverişlerde yasal olarak uygulanabilen vade farkı ile peşin alışverişlerdeki haksız komisyon taleplerinin birbirine karıştırılmaması gerektiği, taksitlendirme haricindeki hiçbir ek bedelin yasal dayanağının olmadığı defaatle hatırlatılıyor.
Kaynak: Zeki Ersin Yıldırım